

Satış yapıldı, fatura kesildi, ödeme "gelecek hafta" denildi. Üç ay sonra kimin ne kadar borcu olduğunu, hangi alacağın gecikmiş olduğunu ve nakdin neden bu kadar sıkıştığını sormaya başlarsınız. Cari hesap takibi, müşterilerle ve tedarikçilerle olan alacak-borç ilişkisini kayıt altında tutmak, vadeleri izlemek ve tahsilatı düzenli bir akışa bağlamaktır. Bu rehberde nasıl yapıldığını adım adım anlatıyoruz.
Cari hesap kartından vade analizine, tahsilat süresinin (DSO) hesabından kredi limitine, hatırlatma akışından mutabakata kadar sırayla ilerliyoruz. Örnek rakamlar temsilîdir; sektör ortalaması ya da gerçek veri değildir. Vergi ve muhasebe mevzuatına bağlı ayrıntılar için mali müşavirinize ve Gelir İdaresi Başkanlığı (GİB) kaynaklarına başvurun.
Cari Hesap Nedir?
Cari hesap, bir müşteri ya da tedarikçiyle aranızdaki tüm alış-veriş ve ödeme hareketlerinin tek bir hesapta izlendiği kayıttır. Her hareket ya borç ya alacak tarafına yazılır, aradaki fark bakiyeyi verir.
Müşteri açısından basit okuma şöyledir: sizin kestiğiniz fatura müşterinin borcunu artırır (borç tarafı); müşterinin ödemesi ya da iade ettiği mal bu borcu azaltır (alacak tarafı). Örnek: ₺120.000 fatura, ₺20.000 iade ve ₺50.000 tahsilat sonunda bakiye 120.000 − 20.000 − 50.000 = ₺50.000 borç bakiyesidir; yani müşteri size hâlâ ₺50.000 borçludur. Tedarikçi hesabında yön tersine döner. Ön muhasebenin genel çerçevesini ön muhasebe nedir rehberimizde anlattık.
Okumanızı öneririz: Muhasebe yazılımı hizmetimiz
Cari Hesap Kartında Hangi Bilgiler Bulunmalıdır?
Kart yalnızca ünvan ve telefon değil, tahsilatı yönetecek kuralları da taşımalıdır. Vade ve limit kartta yazılı değilse takip edecek bir ölçüt de yoktur.
| Alan grubu | İçeriği | Ne işe yarar? |
|---|---|---|
| Kimlik | Ünvan, vergi bilgileri, adres | Fatura ve mutabakat doğruluğu |
| İletişim | Finans yetkilisi, e-posta, telefon | Hatırlatmanın doğru kişiye gitmesi |
| Ticari koşul | Vade günü, ödeme yöntemi, para birimi | Vade tarihinin hesabı |
| Risk | Kredi limiti, risk puanı, teminat | Sevkiyat kararı |
| Hareket | Fatura, tahsilat, iade, mahsup | Bakiye ve açık kalemler |
| Not | Verilen söz, anlaşmazlık, görüşme kaydı | Tahsilat geçmişi, ekip devri |
Vade (Yaşlandırma) Analizi Nasıl Yapılır?
Açık alacakları fatura tarihinden bu yana geçen güne göre gruplayıp her grupta vadesi geçen kısmı ayırarak yapılır. Amaç toplamı değil, eskiyen alacağı görmektir; alacak ne kadar eskirse tahsil ihtimali o kadar düşer.
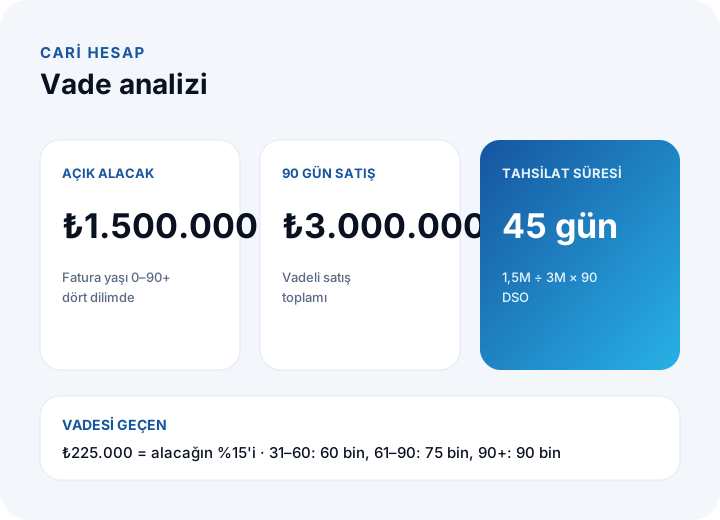
Temsilî örnekte açık alacak ₺1.500.000'dur ve müşterilerin vadeleri farklıdır (30, 45 ya da 60 gün). Bu yüzden yaşı gelmiş her fatura gecikmiş sayılmaz; vadesi geçen kısım, müşterinin kendi vadesine göre ayrıca işaretlenir.
| Fatura yaşı | Açık alacak | Pay | Vadesi geçen kısım |
|---|---|---|---|
| 0–30 gün | ₺780.000 | %52 | ₺0 |
| 31–60 gün | ₺450.000 | %30 | ₺60.000 |
| 61–90 gün | ₺180.000 | %12 | ₺75.000 |
| 90 günden eski | ₺90.000 | %6 | ₺90.000 |
| Toplam | ₺1.500.000 | %100 | ₺225.000 |
Kontrol: 780.000 + 450.000 + 180.000 + 90.000 = ₺1.500.000; vadesi geçen 60.000 + 75.000 + 90.000 = ₺225.000, yani 225.000 ÷ 1.500.000 = %15. Asıl alarm toplam yüzde değil, son iki satırdır: 61 günden eski alacak ₺270.000 (%18) ve bunun yarıdan fazlası vadesi geçmiş durumda.
Tahsilat Süresi (DSO) Nasıl Hesaplanır?
DSO (günlük satış cinsinden alacak süresi), alacaklarınızın ortalama kaç günde tahsil edildiğini gösterir. Formül: DSO = açık alacak ÷ dönem satışı × dönem gün sayısı.
Örnek: açık alacak ₺1.500.000, son 90 günün vadeli satışı ₺3.000.000 ise DSO = 1.500.000 ÷ 3.000.000 × 90 = 45 gündür. Bu 45 günün ne kadarı gecikmeden gelir? Vadesi geçen ₺225.000 için 225.000 ÷ 3.000.000 × 90 = 6,75 gün. Kalan 38,25 gün vade koşullarının kendisidir. Gecikmenin tamamı tahsil edilirse DSO 38,25 güne iner.
DSO'yu dört şey oynatır: verdiğiniz vade, müşterilerin gecikmesi, fatura kesme hızı (sevkiyattan günler sonra kesilen fatura saati geç başlatır) ve anlaşmazlıklar. Yoğun satış ayı DSO'yu geçici yükseltir; tek aya değil, üç aylık eğilime bakın.
Kredi Limiti ve Risk Puanı Nasıl Belirlenir?
Basit bir puan tablosuyla: müşteriyi dört ölçütten puanlar, puana bir katsayı bağlar ve limiti ortalama satıştan türetirsiniz. Puan, tahmin değil kendi kayıtlarınızdan gelir.
| Ölçüt | Puanlama | En çok | Örnek müşteri |
|---|---|---|---|
| Ödeme geçmişi | Son 12 faturanın zamanında ödenme oranı × 40 | 40 | 9 ÷ 12 × 40 = 30 |
| Ortalama gecikme | 0 gün: 25; 1–7 gün: 18; 8–15 gün: 10; 15+ gün: 0 | 25 | 10 gün: 10 |
| İlişki süresi | 1 yıldan az: 5; 1–3 yıl: 10; 3 yıldan çok: 15 | 15 | 2 yıl: 10 |
| Mali durum ve teminat | Elde edilen belge ve teminata göre 0–20 | 20 | 14 |
| Toplam | 100 | 30 + 10 + 10 + 14 = 64 |
| Puan | Limit katsayısı | Uygulama |
|---|---|---|
| 80–100 | 1,5 | Standart vade, yıllık gözden geçirme |
| 60–79 | 1,0 | Standart vade, üç aylık izleme |
| 40–59 | 0,5 | Kısa vade, aylık izleme |
| 0–39 | 0 | Peşin ya da teminatlı satış |
Limit = aylık ortalama satış × (vade günü ÷ 30) × katsayı. Aylık ortalama satışı ₺200.000, vadesi 30 gün, puanı 64 (katsayı 1,0) olan müşteri için: 200.000 × 1 × 1,0 = ₺200.000. Limit aşılınca sipariş otomatik onaya düşmeli; limiti aşan siparişi sessizce sevk etmek takibin en pahalı hatasıdır.
Vade Hatırlatma ve Tahsilat Akışı Nasıl Kurulur?
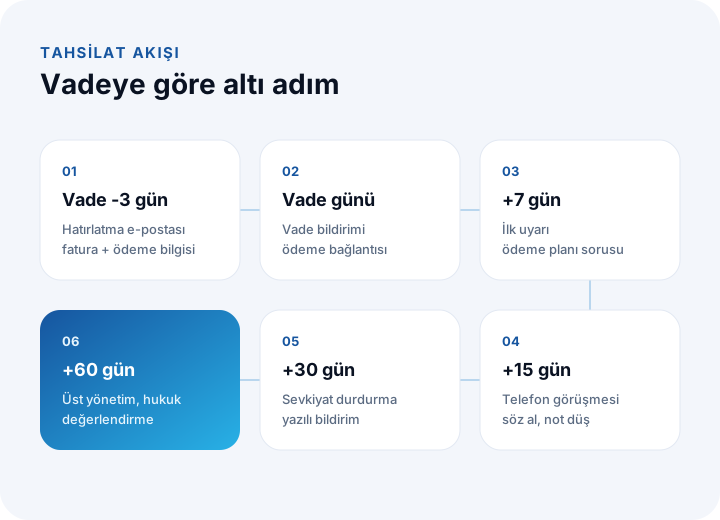
Vadeye göre sabit adımlar tanımlayarak: hatırlatma kişiye bağlı kalırsa kimin aklına geldiyse ona gider. Kural, her müşteriye aynı zamanda ve aynı tonda ulaşmayı sağlar.
| Zaman | Adım | Kanal |
|---|---|---|
| Vadeden 3 gün önce | Hatırlatma; fatura ve ödeme bilgisi | E-posta |
| Vade günü | Vade bilgisi, ödeme bağlantısı ya da IBAN | E-posta |
| +7 gün | İlk uyarı; ödeme planı sorusu | E-posta |
| +15 gün | Telefonla görüşme; söz alma ve not | Telefon |
| +30 gün | Yeni sevkiyat durdurma kararı; yazılı bildirim | Yazılı |
| +60 gün | Üst yönetim ve hukuk değerlendirmesi | Toplantı |
Hukuki adımların ve yazılı ihtarın biçimi hukuk danışmanınızla belirlenmelidir. Her temasın sonucu cari karta not düşülür; verilen söz tutulmazsa sonraki adım başlar.
Tahsilatta Hangi Alacak Önce Aranmalı?
Hem tutarı hem gecikmesi büyük olan önce. Başlangıç için öncelik puanı: tutar × gecikme günü; gecikme günü, fatura yaşından müşterinin vadesinin çıkarılmasıyla bulunur.
| Hesap | Tutar | Gecikme | Puan (tutar × gün) | Sıra |
|---|---|---|---|---|
| B | ₺30.000 | 65 gün | 1.950.000 | 1 |
| C | ₺50.000 | 32 gün | 1.600.000 | 2 |
| A | ₺80.000 | 18 gün | 1.440.000 | 3 |
Puan sıralamayı verir, kararı vermez: anlaşmazlıktaki fatura önce çözülür, stratejik müşteriyle görüşmeyi satış sorumlusu yürütür. Satış ve finans ekibinin aynı müşteri bilgisini görmesi bu yüzden önemlidir; farkı CRM ile ERP farkı yazımızda anlattık.
Cari Hesap Mutabakatı Nasıl Yapılır?
Belirli dönemde bakiyenizi karşı tarafa gönderip onay almakla. Mutabakat, iki tarafın defterinin aynı rakamı gösterdiğini doğrular ve anlaşmazlığı alacak eskimeden yakalar.
- Kesit alın: Dönem sonu bakiyesini ve açık faturaları sabitleyin.
- Gönderin: Hesap özetini finans yetkilisine yazılı gönderin.
- Yanıtı bekleyin: Süre tanıyın; yanıtsız kalanları aramayla takip edin.
- Farkı çözümleyin: Fatura fatura karşılaştırıp farkın nedenini bulun.
- Düzeltin ve kaydedin: Gerekli belgeyi düzenleyin, yeni bakiyeyi onaylatın.
Temsilî örnek: sizin kayıtlarınızda müşteri ₺420.000 borçlu, müşteri ₺405.000 diyor. Fark ₺15.000'dir; fatura karşılaştırınca ₺9.000'i sizde henüz kayıtlı olmayan bir iade, ₺6.000'i yoldaki bir havale çıkar: 9.000 + 6.000 = 15.000. Mutabakat mektubunun usul ve zorunlulukları için mali müşavirinize danışın.
Kısmi Ödeme, Mahsup ve İade Nasıl İşlenir?
Her hareketi bir faturaya bağlayarak: ödeme "bakiyeye" atılırsa hangi faturanın açık kaldığı kaybolur. Açık kalem esasıyla ödeme faturaya eşleşir.
- Kısmi ödeme: ₺100.000 ve ₺60.000'lik iki faturaya ₺130.000 geldiğinde en eski faturadan başlanırsa ilki kapanır, ikinci faturadan ₺30.000 düşer ve ₺30.000 açık kalır (60.000 − 30.000).
- Mahsup: Aynı firma hem müşteriniz hem tedarikçinizse ₺80.000 alacak ile ₺50.000 borç netleşip ₺30.000 kalır. Mahsubun koşulları ve belgesi için mali müşavirinize danışın.
- İade ve düzeltme: İade, orijinal faturaya bağlı bir alacak kaydı olarak girilir; böylece bakiye düşer ama geçmiş silinmez.
Dövizli Cari Hesaplar Nasıl Takip Edilir?
Hesabı hem döviz hem TL karşılığıyla tutarak. Faturayı döviz cinsinden izlersiniz; TL karşılığı kura göre değişir ve fark ayrı bir kalem olarak görünür.
Temsilî örnek: €10.000 fatura 40 kurundan kesildiğinde ₺400.000'dir; ödeme günü kur 41,5 ise ₺415.000 tahsil edilir ve 415.000 − 400.000 = ₺15.000 kur farkı doğar. Dönem sonunda açık döviz alacakları güncel kurla değerlenir. Kur farkının kaydı ve vergisel sonucu için mali müşavirinize başvurun. Kurların her işlemde aynı kaynaktan ve tarihten alınması, farkların izlenebilir olmasını sağlar.
Cari Takip e-Fatura ve Diğer Sistemlerle Nasıl Bağlanır?
Faturanın, tahsilatın ve siparişin aynı kayıttan akmasıyla. Fatura ayrı, cari ayrı tutulursa her fatura iki kez girilir ve fark çıkar. e-Fatura gönderimi ve durumu cariye otomatik düşmeli, banka hareketi açık faturayla eşleşmelidir; ayrıntılar e-Fatura entegrasyonu rehberimizde.
Tedarikçi tarafında aynı mantık satın alma ile çalışır; talep, sipariş, mal kabul ve ödeme tek akışta olursa borç yaşlandırması da kendiliğinden çıkar: satın alma yönetim sistemi yazımıza bakın. Müşteri kendi bakiyesini görebiliyorsa sorular telefona düşmez; bunun için müşteri portalı rehberimiz faydalı olur.
Cari Hesap Takibinde Hangi Göstergeler İzlenmeli?
Dört gösterge yeter: DSO, vadesi geçen oranı, yaşlandırmadaki eski alacak payı ve tahsilat etkinliği. Göstergeleri tek panoda toplamak için iş zekâsı rehberimize bakın.
| Gösterge | Formül | Örnek |
|---|---|---|
| DSO | Açık alacak ÷ dönem satışı × gün | 1.500.000 ÷ 3.000.000 × 90 = 45 gün |
| Vadesi geçen oranı | Vadesi geçen ÷ açık alacak | 225.000 ÷ 1.500.000 = %15 |
| 61 günden eski pay | (61–90 + 90+) ÷ açık alacak | 270.000 ÷ 1.500.000 = %18 |
| Tahsilat etkinliği | (Başlangıç + satış − bitiş toplamı) ÷ (başlangıç + satış − bitiş vadesi gelmemiş) | 900.000 ÷ 1.125.000 = %80 |
Tahsilat etkinliği örneği (bir ay): dönem başı alacak ₺1.400.000, ay içi vadeli satış ₺1.000.000, dönem sonu toplam alacak ₺1.500.000, bunun vadesi gelmemiş kısmı 1.500.000 − 225.000 = ₺1.275.000. Pay: 1.400.000 + 1.000.000 − 1.500.000 = 900.000. Payda: 1.400.000 + 1.000.000 − 1.275.000 = 1.125.000. Etkinlik 900.000 ÷ 1.125.000 = %80; yani tahsil edilebilir tutarın %80'i toplanmış.
Cari Takip Otomasyonu Kendini Ne Zaman Öder?
Elle yapılan hatırlatma, ekstre ve eşleştirme işi ile erken tahsilatın finansman kazancı birlikte hesaplanır. Aşağıdaki rakamlar temsilîdir; kendi verinizle yeniden hesaplayın.
- Süre kazancı: Elle takip ayda 80 saat, otomasyon %60'ını alır: 80 × %60 = 48 saat × ₺300 = ₺14.400.
- Finansman kazancı: DSO 45'ten 40 güne inerse bağlı kalan para 5 × (3.000.000 ÷ 90) = 5 × 33.333 ≈ ₺166.667 azalır. Yıllık finansman maliyeti %36 varsayımıyla 166.667 × %36 = ₺60.000 yılda, ₺5.000 ayda.
- İşletme gideri: Aylık ₺3.400.
Aylık net fayda 14.400 + 5.000 − 3.400 = ₺16.000. Yatırım ₺300.000 ise geri dönüş 300.000 ÷ 16.000 = 18,75, yani yaklaşık 19 aydır. DSO düşmezse yalnızca süre kazancı kalır: 14.400 − 3.400 = ₺11.000 ve 300.000 ÷ 11.000 ≈ 27 ay. Bütçeyi DSO iyileşmesine değil, ilk duruma kurun.
Cari Hesap Takibi Altı Adımda Nasıl Kurulur?
- Cari kartları temizleyin: Yinelenen, eksik ünvanlı ve iletişim bilgisi olmayan kartları birleştirin.
- Vade ve limit kurallarını yazın: Standart vade, puan tablosu ve limit formülü tek sayfa olsun.
- Açık kalemleri çıkarın: Her faturanın bakiyesini ve yaşını listeleyin; ilk yaşlandırma raporunu alın.
- Tahsilat akışını tanımlayın: Adım, sorumlu ve kanal belli olsun.
- Mutabakat takvimi koyun: Aylık ya da üç aylık; en büyük on müşteri ile başlayın.
- Göstergeleri aylık okuyun: DSO, vadesi geçen oranı ve etkinlik; eğilim kötüleşirse kuralı gözden geçirin.
Bu adımları hazır bir programda yürütebilirsiniz; seçim ölçütleri için ön muhasebe programı seçimi yazımıza bakın.
Cari Hesap Takibinde Sık Yapılan Hatalar Nelerdir?
- Ödemeyi bakiyeye atmak: Hangi faturanın kapandığı kaybolur, vade analizi bozulur.
- Vadeyi kartta tutmamak: Her müşteri için vade ezbere bilinir, takip ölçütsüz kalır.
- Limiti aşan siparişi sevk etmek: Limit, sevkiyat kararına bağlanmazsa yazıdan öteye geçmez.
- Hatırlatmayı kişiye bırakmak: Çalışan izindeyse onun müşterilerine hatırlatma gitmez.
- Mutabakatı yıl sonuna bırakmak: Alacak eskidikçe farkın nedenini bulmak zorlaşır.
- Yalnız toplama bakmak: %15 vadesi geçmiş oranı tek başına bilgi vermez; yaşı ve hesabı bilinmelidir.
İnovabil ile Cari Takip ve Tahsilat Süreçleri
İnovabil olarak ağırlığımız sıfırdan, firmaya özel yazılım geliştirmektir: özel yazılım, ERP, CRM, e-ticaret, web, mobil ve entegrasyon. Cari takip, tahsilat akışı ve faturalama gibi gereksinimleriniz hazır bir muhasebe programının karşılayabildiğinden fazlaysa, bunu gereksinim analizinde yazılı olarak hazır çözümle karşılaştırmayı öneriyoruz.
Avcılar İnşaat için CRM, satın alma ve mobil; İZBAN için satın alma sistemi; Karyak için lojistik ve sevkiyat planlama ile toptan sipariş yönetimi; Sleepy için depo yönetimi ile şikâyet ve destek yönetim sistemi geliştirdik. Mevcut sürecinizi kısaca anlatın; vade, limit ve tahsilat adımlarını birlikte netleştirelim.
Okumanızı öneririz: Yazılım geliştirme sürecimiz: analizden yayına adım adım
Sık Sorulan Sorular
Cari hesap takibi nedir?
Müşteri ve tedarikçilerle olan alacak-borç hareketlerini hesap bazında kaydetmek, bakiyeyi ve vadeleri izlemek ve tahsilatı düzenli bir akışa bağlamaktır. Amaç kimin ne kadar borçlu olduğunu her an bilmek ve nakdi öngörmektir.
Cari hesap ile ön muhasebe aynı şey mi?
Hayır. Cari hesap, ön muhasebenin müşteri-tedarikçi bakiyesini tutan parçasıdır; ön muhasebe ayrıca fatura, kasa, banka ve stok gibi günlük kayıtları da kapsar.
Vade analizi ne sıklıkla yapılmalı?
Haftalık ya da en az aylık. Tahsilat ekibi haftalık listeyle çalışmalı, yönetim aylık özet ve eğilimi görmelidir.
İyi bir DSO kaç gündür?
Tek bir doğru sayı yoktur; vade koşullarınıza ve sektörünüze bağlıdır. Örnekte vade ortalaması yaklaşık 38 gün iken DSO 45'tir; fark gecikmeden gelir. Kendi vadenize yaklaşan ve düşen bir eğilim hedefleyin.
Mutabakat ne zaman yapılmalı?
İşletmenin hacmine göre aylık ya da üç aylık, mutlaka yıl sonunda. Usul ve zorunluluklar için mali müşavirinize danışın.