

Bir ürünü kaça mal ettiğinizi bilmeden ona fiyat vermek, gözü kapalı araba kullanmaya benzer. Satışlar artar, ciro büyür, ama yıl sonunda kasada beklenen para yoktur. Çoğu zaman sorun satışta değil, maliyettedir: fire unutulmuş, işçilik eksik hesaplanmış, kira ve elektrik ürüne hiç yüklenmemiştir. Bu rehberde ürün maliyeti nasıl hesaplanır sorusunu, tek bir örnek ürün üzerinden, malzemeden satış fiyatına ve başabaş noktasına kadar adım adım cevaplıyoruz.
Rehberi bir eğitim gibi kurduk. Yedi ders var. Her derste bir kavramı anlatıyor, aynı örnek ürünle hesaplıyor ve sonunda kendi ürününüzde uygulamanız için küçük bir görev veriyoruz. Bir hesap makinesi ve bir tablo yeterli. Sonunda maliyet hesabında sık yapılan hataları, Excel ile yazılım arasındaki farkı ve 30 günlük bir uygulama planını bulacaksınız.
Ürün Maliyeti Nedir?
Ürün maliyeti, bir ürünü üretmek için harcanan direkt malzeme, direkt işçilik ve genel üretim giderlerinin toplamıdır. Kısaca: Birim maliyet = Direkt malzeme + Direkt işçilik + Genel üretim gideri payı.
Bu üç kalem, üretim maliyetinin klasik yapısıdır. Direkt malzeme ürünün içine giren hammadde ve parçalardır. Direkt işçilik, ürünün üzerinde doğrudan çalışan kişilerin emeğidir. Genel üretim giderleri ise belirli bir ürüne doğrudan bağlanamayan ama üretim için zorunlu olan kira, enerji, amortisman, bakım ve ustabaşı gibi giderlerdir. Pazarlama, yönetim ve finansman giderleri ürün maliyetine girmez; dönemin gideri olarak izlenir ve fiyatlandırmada ayrıca dikkate alınır.
Ticaretle uğraşan, yani alıp satan bir işletmede maliyet daha basittir: alış fiyatına nakliye, gümrük ve depoya giriş giderleri eklenir. Ama bu rehberdeki fire, gider dağıtımı, fiyatlandırma ve başabaş dersleri ticaret işletmesi için de aynen geçerlidir.
Bu Rehberi Nasıl Kullanmalısınız?
Dersleri sırayla izleyin; her ders bir öncekinin sonucunu kullanır. Tüm örneklerde aynı ürünü hesaplıyoruz: bir mobilya atölyesinde üretilen ahşap çalışma masası. Rakamlar temsilidir ve KDV hariçtir; kendi ürününüzün verisiyle yeniden hesaplamanız gerekir.
| Ders | Konu | Sonunda yapabildiğiniz |
|---|---|---|
| 1 | Maliyet kalemlerini ayırmak | Her gideri doğru gruba koymak |
| 2 | Malzeme maliyeti ve fire | Ürün reçetesinden malzeme maliyetini çıkarmak |
| 3 | Direkt işçilik | Saatlik işçilik maliyetini ve ürüne düşen payı bulmak |
| 4 | Genel üretim giderleri | Kira, enerji ve amortismanı ürüne dağıtmak |
| 5 | Birim maliyet | Toplam maliyeti bulmak ve kapasitenin etkisini görmek |
| 6 | Satış fiyatı | Kâr marjı ile kâr oranı farkını bilerek fiyat vermek |
| 7 | Başabaş noktası | Kâra geçmek için kaç adet satmanız gerektiğini hesaplamak |
Okumanızı öneririz: ERP yazılımı hizmetimiz: reçete, üretim ve maliyet tek sistemde
Ders 1: Maliyet Kalemleri Nasıl Ayrılır?
Maliyet hesabına başlamadan önce giderleri iki soruya göre ayırın: Bu gider belirli bir ürüne doğrudan bağlanabiliyor mu? Üretim miktarı değişince bu gider de değişiyor mu? İlk soru direkt ve endirekt maliyeti, ikinci soru değişken ve sabit maliyeti ayırır.
Direkt maliyet, hangi ürün için harcandığını kesin olarak bildiğiniz giderdir: masanın tablası için alınan levha gibi. Endirekt maliyet, birden fazla ürüne birlikte hizmet eden giderdir: atölyenin kirası gibi. Değişken maliyet üretimle birlikte artar ve azalır; sabit maliyet ise belirli bir kapasite içinde üretim ne olursa olsun aynı kalır.
| Gider | Direkt mi, endirekt mi? | Değişken mi, sabit mi? |
|---|---|---|
| Levha, ayak, vida, boya | Direkt | Değişken |
| Ambalaj | Direkt | Değişken |
| Montaj ustasının emeği | Direkt | Çoğunlukla değişken kabul edilir |
| Atölye kirası | Endirekt | Sabit |
| Makine amortismanı | Endirekt | Sabit |
| Elektrik | Endirekt | Yarı değişken |
| Ustabaşı maaşı | Endirekt | Sabit |
| Muhasebe ve yönetim giderleri | Ürün maliyetine girmez | Sabit (dönem gideri) |
Ders 2: Malzeme Maliyeti ve Fire Nasıl Hesaplanır?
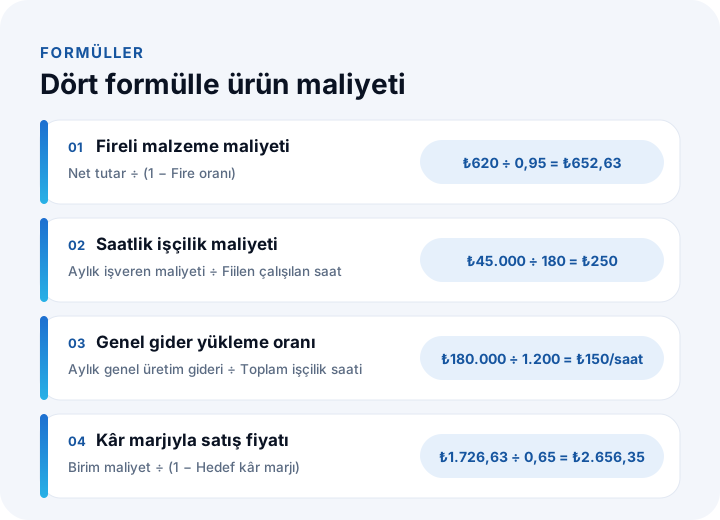
Malzeme maliyeti, ürün reçetesindeki her kalemin miktarı ile birim fiyatının çarpımlarının toplamıdır. Fire varsa, net miktar yerine fireyle büyütülmüş brüt miktar kullanılır: Brüt miktar = Net miktar ÷ (1 − Fire oranı).
Ürün reçetesi (BOM), bir ürünü yapmak için hangi malzemeden ne kadar gerektiğini gösteren listedir. Örnek masamızın reçetesi aşağıda. Tabla kesilirken levhanın bir kısmı talaş ve kenar payı olarak boşa gider; bu örnekte fire oranı %5.
| Kalem | Miktar | Birim fiyat | Tutar |
|---|---|---|---|
| Tabla levhası | 1 adet (fire %5) | ₺620 | ₺620 ÷ 0,95 = ₺652,63 |
| Metal ayak | 4 adet | ₺85 | ₺340,00 |
| Vida | 16 adet | ₺1,50 | ₺24,00 |
| Boya | 0,2 kg | ₺250/kg | ₺50,00 |
| Ambalaj | 1 set | ₺60 | ₺60,00 |
| Direkt malzeme maliyeti | ₺1.126,63 | ||
Fireyi neden çarparak değil bölerek hesaplıyoruz? Çünkü fire oranı, kullanılan malzemenin yüzdesidir. %5 fireyle 1 adet net tabla elde etmek için 1 ÷ 0,95 ≈ 1,053 levha gerekir. ₺620 × 1,05 = ₺651 sonucu yakındır, ama fire oranı büyüdükçe çarparak hesap belirgin biçimde eksik kalır.
Malzemenin birim fiyatı için de bir karar vermeniz gerekir: son alış fiyatı mı, ağırlıklı ortalama maliyet mi? Fiyatlandırma için çoğu işletme son alış fiyatını, muhasebe kayıtları için ise mevzuata uygun değerleme yöntemini kullanır. Hangisini kullandığınızı yazın ve tutarlı kalın.
Okumanızı öneririz: Stok takibi nasıl yapılır? Örnek hesaplarla eğitim rehberi
Ders 3: Direkt İşçilik Maliyeti Nasıl Hesaplanır?
Direkt işçilik maliyeti, ürüne harcanan süre ile saatlik işçilik maliyetinin çarpımıdır. Saatlik maliyet ise çalışanın işverene toplam aylık maliyetinin, fiilen üretimde geçen saate bölünmesiyle bulunur: Saatlik işçilik maliyeti = Aylık toplam işveren maliyeti ÷ Fiilen çalışılan saat.
Burada en sık yapılan hata, net maaşı kullanmaktır. İşverenin bir çalışan için ödediği tutar; brüt ücretin yanında işveren primlerini, yemek ve yol gibi yan hakları da içerir. Payda tarafında da dikkat gerekir: mesai saatinin tamamı üretimde geçmez. Mola, temizlik, bekleme ve eğitim süreleri düşüldükten sonra kalan süre kullanılmalıdır.
Örneğimizde bir montaj ustasının aylık işveren maliyeti ₺45.000, ayda fiilen üretimde geçen süresi 180 saattir. Saatlik maliyet ₺45.000 ÷ 180 = ₺250 olur. Bir masa kesimde 0,5, montajda 0,6 ve boyada 0,4 saat, toplam 1,5 saat işçilik ister.
Direkt işçilik = 1,5 saat × ₺250 = ₺375
Ders 4: Genel Üretim Giderleri Ürüne Nasıl Dağıtılır?
Genel üretim giderleri, bir dağıtım anahtarıyla ürünlere paylaştırılır. En yaygın yöntem, aylık genel üretim giderini aylık toplam direkt işçilik ya da makine saatine bölerek bir yükleme oranı bulmak ve bu oranı ürünün harcadığı saatle çarpmaktır: Yükleme oranı = Aylık genel üretim gideri ÷ Aylık toplam direkt işçilik saati.
Örnek atölyemizin aylık genel üretim giderleri şöyledir:
| Gider | Aylık tutar |
|---|---|
| Atölye kirası | ₺60.000 |
| Elektrik ve doğalgaz | ₺30.000 |
| Makine amortismanı | ₺25.000 |
| Bakım ve sarf | ₺10.000 |
| Ustabaşı ve depo görevlisi | ₺55.000 |
| Toplam | ₺180.000 |
Atölyede ayda toplam 1.200 saat direkt işçilik harcanıyor. Yükleme oranı ₺180.000 ÷ 1.200 = ₺150/saat olur. Masa 1,5 saat işçilik istediği için:
Genel üretim gideri payı = 1,5 saat × ₺150 = ₺225
Dağıtım anahtarını üretiminizin doğasına göre seçin. Emeğin yoğun olduğu atölyelerde işçilik saati, makinenin belirleyici olduğu tesislerde makine saati, malzemenin değerinin baskın olduğu işlerde malzeme tutarı daha doğru sonuç verir. Ürünleriniz giderleri çok farklı biçimlerde tüketiyorsa, her gider grubunu kendi anahtarıyla dağıtan faaliyet tabanlı maliyetleme düşünülebilir.
Ders 5: Birim Maliyet Nasıl Bulunur?
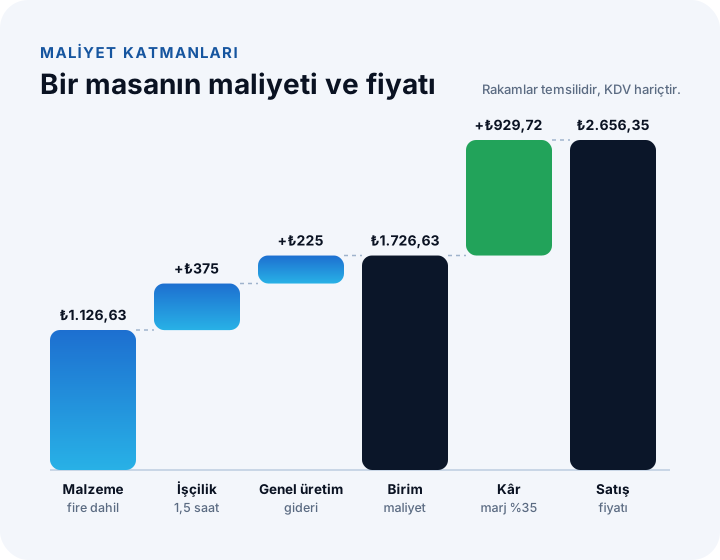
Birim maliyet, önceki üç dersin sonuçlarının toplamıdır. Örnek masamız için:
| Kalem | Tutar | Pay |
|---|---|---|
| Direkt malzeme (fire dahil) | ₺1.126,63 | %65 |
| Direkt işçilik | ₺375,00 | %22 |
| Genel üretim gideri payı | ₺225,00 | %13 |
| Birim maliyet | ₺1.726,63 | %100 |
Pay sütunu, maliyeti düşürmek için nereye bakmanız gerektiğini gösterir. Bu masada maliyetin üçte ikisi malzemededir; tedarikçiyle yapılacak bir fiyat görüşmesi ya da fireyi azaltan bir kesim planı, işçilikte yapılacak bir iyileştirmeden daha büyük etki yaratır.
Kapasite birim maliyeti nasıl değiştirir?
Genel üretim giderlerinin çoğu sabittir. Üretim azaldığında aynı kira ve maaşlar daha az ürüne bölünür ve birim maliyet yükselir. Örneğimizde bir ay sipariş az gelir ve toplam direkt işçilik 1.200 yerine 900 saatte kalırsa, yükleme oranı ₺180.000 ÷ 900 = ₺200/saat olur. Masanın genel üretim gideri payı ₺300'e, birim maliyeti ₺1.801,63'e çıkar. Ürün aynı, malzeme aynı, ama maliyet ₺75 artmıştır.
Bu yüzden fiyatlandırmada tek bir ayın değil, normal kapasitenin yükleme oranını kullanmak daha sağlıklıdır. Düşük kapasitenin maliyeti, ürünün değil boş kalan kapasitenin maliyetidir ve ayrıca izlenmelidir.
Ders 6: Maliyetten Satış Fiyatı Nasıl Belirlenir?
Hedef kâr marjından satış fiyatı şu formülle bulunur: Satış fiyatı = Birim maliyet ÷ (1 − Hedef kâr marjı). Maliyetin üzerine aynı yüzdeyi eklemek (kâr oranı ya da markup) farklı bir sonuç verir ve en yaygın fiyatlandırma hatalarından biridir.
Kâr marjı, kârın satış fiyatına oranıdır. Kâr oranı (markup) ise kârın maliyete oranıdır. İki kavram sık karıştırılır. Örnek masamız için %35 hedefle iki hesabı yan yana koyalım:
| Yöntem | Hesap | Satış fiyatı | Gerçekleşen kâr marjı |
|---|---|---|---|
| Maliyetin üzerine %35 | ₺1.726,63 × 1,35 | ₺2.330,95 | %25,9 |
| %35 kâr marjı | ₺1.726,63 ÷ 0,65 | ₺2.656,35 | %35,0 |
"Üzerine %35 koydum" diyen işletme aslında satışın yalnızca %25,9'unu kâr olarak tutar. Aradaki fark, her masada ₺325'ten fazladır. Hedefinizi marj olarak koyduysanız, fiyatı mutlaka bölerek hesaplayın.
Fiyat, yalnızca maliyetle belirlenmez. Pazarın kabul edeceği fiyat, rakip fiyatları ve satış kanalının giderleri de hesaba girer. Pazaryerinde satıyorsanız komisyon, kargo ve ödeme hizmet bedeli, fiyattan düşülmesi gereken ek kalemlerdir. Bu kalemlerle net kârınızı kâr marjı hesaplama aracımızla görebilirsiniz.
Ders 7: Başabaş Noktası Nasıl Hesaplanır?
Başabaş noktası, toplam gelirin toplam gidere eşit olduğu satış miktarıdır. Başabaş miktarı = Aylık sabit giderler ÷ (Satış fiyatı − Birim değişken maliyet). Paydaki farka birim katkı payı denir: her satışın sabit giderleri karşılamaya ne kadar katkı yaptığını gösterir.
Örneğimizde değişken maliyet malzeme ve direkt işçiliktir: ₺1.126,63 + ₺375 = ₺1.501,63. Satış fiyatı ₺2.656,35 olduğuna göre birim katkı payı ₺1.154,72'dir. Aylık sabit giderler, ₺180.000 genel üretim giderine ₺70.000 yönetim ve satış giderinin eklenmesiyle ₺250.000'dir.
Başabaş miktarı = ₺250.000 ÷ ₺1.154,72 ≈ 216,5 → 217 masa
Atölye ayda 217 masanın altında satarsa zarar, üstünde satarsa kâr eder. Bu tek ürünlü bir sadeleştirmedir; birden fazla ürün satan işletmelerde katkı payı, ürünlerin satış karmasına göre ağırlıklı ortalamayla hesaplanır. Kendi rakamlarınızı başabaş noktası hesaplama aracımızla deneyebilirsiniz.
Standart Maliyet ile Gerçekleşen Maliyet Nasıl Karşılaştırılır?
Buraya kadar hesapladığımız birim maliyet bir standart maliyettir: işlerin planlandığı gibi gittiği varsayımıyla hesaplanmış hedef maliyet. Ay sonunda gerçekleşen maliyet bununla karşılaştırılır ve aradaki fark sapma olarak incelenir. Sapma analizi, maliyetin neden değiştiğini fiyat, miktar ve verimlilik etkilerine ayırır.
Örnek: Ekim ayında 200 masa üretildi. Standartta 200 masa için 200 ÷ 0,95 ≈ 210,5 levha gerekirdi, ama 220 levha kullanıldı. Levhanın fiyatı da ₺620 yerine ₺680'den alındı.
| Sapma | Formül | Örnek | Ne söyler? |
|---|---|---|---|
| Malzeme fiyat sapması | (Gerçek fiyat − Standart fiyat) × Gerçek miktar | (₺680 − ₺620) × 220 = ₺13.200 aleyhte | Satın alma fiyatı arttı; fiyat listesi güncellenmeli |
| Malzeme miktar sapması | (Gerçek miktar − Standart miktar) × Standart fiyat | (220 − 210,5) × ₺620 = ₺5.890 aleyhte | Fire beklenenden yüksek; kesim süreci incelenmeli |
| İşçilik verimlilik sapması | (Gerçek saat − Standart saat) × Standart saatlik maliyet | Kendi verinizle | İş beklenenden uzun sürdü; darboğaz aranmalı |
Sapmalar suçlu aramak için değil, standardı ve süreci düzeltmek için izlenir. Sürekli aynı yönde çıkan bir sapma, standardın gerçekçi olmadığını gösterir ve fiyatlarınızın yanlış maliyete dayandığını haber verir.
Maliyet Hesaplamada Sık Yapılan Hatalar Nelerdir?
Maliyet hataları genellikle yanlış formülden değil, unutulan kalemden doğar. En sık görülenler şunlardır:
- Fireyi yok saymak: Net miktarla hesaplanan malzeme maliyeti her zaman eksik çıkar.
- Net maaşla işçilik hesaplamak: İşveren primleri ve yan haklar dahil toplam maliyet kullanılmalıdır.
- Genel giderleri ürüne yüklememek: Kira, enerji ve amortisman fiyatın içinde değilse, satış arttıkça zarar da artabilir.
- Kâr marjı ile kâr oranını karıştırmak: Maliyetin üzerine eklenen yüzde, satıştaki kâr payıyla aynı değildir.
- Eski alış fiyatıyla hesaplamak: Fiyatlar değiştiğinde reçete maliyeti de güncellenmelidir; yılda bir kez hesaplanan maliyet hızla eskir.
- Tek bir ayın kapasitesine göre fiyat vermek: Düşük üretim ayının yükleme oranı fiyatı gereksiz yükseltir, yüksek ayınki ise gereksiz düşürür.
- Kanal giderlerini unutmak: Komisyon, kargo, ödeme hizmet bedeli ve iade maliyeti, aynı ürünün kanaldan kanala farklı kâr bırakmasına yol açar.
Maliyet Excel ile mi, ERP ile mi Hesaplanır?
Az sayıda ürün ve basit bir reçete için Excel iyi bir başlangıçtır; ürün ve reçete sayısı arttığında, alış fiyatları sık değiştiğinde ya da gerçekleşen maliyeti izlemek istediğinizde maliyet hesabının ERP içinde, stok ve üretim kayıtlarıyla birlikte yapılması gerekir.
| Başlık | Excel | ERP maliyet modülü |
|---|---|---|
| Alış fiyatı güncelleme | Elle; unutulursa maliyet eskir | Satın alma faturasından kendiliğinden |
| Ürün reçetesi | Her ürün için ayrı sayfa | Çok seviyeli reçete, yarı mamuller dahil |
| Fire ve işçilik | Varsayımla | Üretim kayıtlarından gerçekleşen değerler |
| Genel gider dağıtımı | Elle, ay sonunda | Tanımlı anahtarla, dönem kapanışında |
| Standart ve gerçek karşılaştırması | Zahmetli | Sapma raporlarıyla |
| Fiyat değişikliğinin etkisi | Formül zincirini takip etmek gerekir | Tüm ürünlerde maliyet yeniden hesaplanır |
Okumanızı öneririz: ERP nedir, ne işe yarar? İşletmeler için ERP rehberi
Maliyet Hesabını 30 Günde Nasıl Kurarsınız?
Bu yedi dersi bir ay içinde işletmenize uygulamak için aşağıdaki planı izleyebilirsiniz:
| Hafta | Yapılacaklar | Çıktı |
|---|---|---|
| 1. hafta | Giderleri sınıflandırın (Ders 1), en çok satan beş ürünün reçetesini yazın (Ders 2) | Gider listesi, beş reçete |
| 2. hafta | Fireyi ve işlem sürelerini ölçün, saatlik işçilik maliyetini bulun (Ders 2–3) | Fire oranları, işlem süreleri |
| 3. hafta | Yükleme oranını hesaplayın, birim maliyetleri çıkarın (Ders 4–5) | Beş ürünün birim maliyeti |
| 4. hafta | Gerçek kâr marjlarını ve başabaş noktasını hesaplayın, fiyat kararlarını gözden geçirin (Ders 6–7) | Fiyat önerileri, başabaş miktarı |
İlk ay sonunda en çok satan ürünleriniz için güvenilir bir maliyet tablonuz olur. Sonraki aylarda kalan ürünlere genişleyip gerçekleşen maliyeti standartla karşılaştırmaya başlayabilirsiniz.
Okumanızı öneririz: Satın alma yönetim sistemi nedir? Süreç, onay matrisi, teklif puanı ve üçlü eşleştirme rehberi
İnovabil ile Maliyet Hesaplama
İnovabil olarak geliştirdiğimiz ERP sistemlerinde maliyet, ayrı bir tablo değil, günlük kayıtların doğal sonucudur. Çok seviyeli ürün reçeteleri, satın alma faturasından güncellenen malzeme fiyatları, iş emirlerinden gelen gerçek fire ve işçilik süreleri, tanımlı anahtarlarla dağıtılan genel üretim giderleri ve standart ile gerçekleşen maliyetin sapma raporları aynı sistemde birleşir.
Maliyet verisini iş zekâsı panolarına taşıyarak ürün, müşteri ve kanal bazında kârlılığı da görünür kılıyoruz. Ürünlerinizi, reçete yapınızı ve bugün maliyeti nasıl hesapladığınızı birkaç cümleyle anlatın; size özel bir maliyet sistemi yol haritası hazırlayalım.
Okumanızı öneririz: İş zekâsı ve raporlama: ürün ve kanal kârlılığı panoları
Sık Sorulan Sorular
Ürün maliyeti nasıl hesaplanır, kısaca formülü nedir?
Birim maliyet; direkt malzeme, direkt işçilik ve genel üretim gideri payının toplamıdır. Malzeme ürün reçetesinden fire dahil hesaplanır, işçilik ürüne harcanan süre ile saatlik işveren maliyetinin çarpımıdır, genel giderler ise işçilik ya da makine saati gibi bir anahtarla ürüne dağıtılır.
Kâr marjı ile kâr oranı arasındaki fark nedir?
Kâr marjı kârın satış fiyatına, kâr oranı (markup) ise kârın maliyete oranıdır. Maliyetin üzerine %35 eklemek yaklaşık %25,9 kâr marjı verir. Hedef bir kâr marjıysa satış fiyatı, maliyetin (1 − marj) değerine bölünmesiyle bulunur.
Fire maliyete nasıl eklenir?
Fire oranı kullanılan malzemenin yüzdesi olduğu için gerekli brüt miktar, net miktarın (1 − fire oranı) değerine bölünmesiyle bulunur. Örneğin %5 fireyle 1 adet net parça için yaklaşık 1,053 adet malzeme gerekir ve maliyet bu brüt miktar üzerinden hesaplanır.
Genel üretim giderleri hangi anahtarla dağıtılmalıdır?
Emeğin yoğun olduğu üretimde direkt işçilik saati, makinenin belirleyici olduğu tesislerde makine saati, malzeme değerinin baskın olduğu işlerde malzeme tutarı yaygın anahtarlardır. Ürünler giderleri çok farklı biçimlerde tüketiyorsa faaliyet tabanlı maliyetleme daha doğru sonuç verir.
Maliyet ne sıklıkla yeniden hesaplanmalıdır?
Alış fiyatları, ücretler ya da üretim yöntemi değiştiğinde maliyet güncellenmelidir. Fiyatların sık değiştiği dönemlerde aylık güncelleme önerilir. ERP kullanan işletmelerde maliyet, satın alma ve üretim kayıtlarıyla birlikte sürekli güncel tutulabilir. Muhasebe kayıtlarındaki maliyet değerlemesi için mali müşavirinizin yöntemini esas alın.